
 Extranet

11 de noviembre 2026
Crédito vehicular supera los S/ 5 mil millones y alcanza su mayor nivel histórico
Foto creada por IA - Chat GPT
· La Asociación Automotriz del Perú destacó que la morosidad disminuyó en bancos, financieras y empresas de créditos, mientras estas últimas entidades aumentaron su participación en el financiamiento vehicular.
La cartera de créditos vehiculares del sistema financiero peruano superó los S/ 5,000 millones a setiembre de 2026, registrando un crecimiento interanual superior al 16%, informó la Asociación Automotriz del Perú (AAP). Este resultado refleja una recuperación del dinamismo del financiamiento vehicular, luego de mantenerse relativamente estable durante 2024 y parte de 2025.
Al respecto, Alberto Morisaki, gerente de Operaciones y Analítica de la AAP, destacó la importancia del financiamiento para facilitar el acceso a vehículos nuevos y contribuir a la renovación del parque automotor nacional, cuya antigüedad promedio supera los 14 años en el segmento de vehículos livianos.
“El crédito vehicular cumple un papel importante para que más familias y empresas, especialmente las pequeñas, puedan acceder a vehículos nuevos, más seguros, eficientes y con menores emisiones. Contar con un mercado de financiamiento más competitivo también contribuye a modernizar progresivamente nuestro parque automotor”, señaló Morisaki.
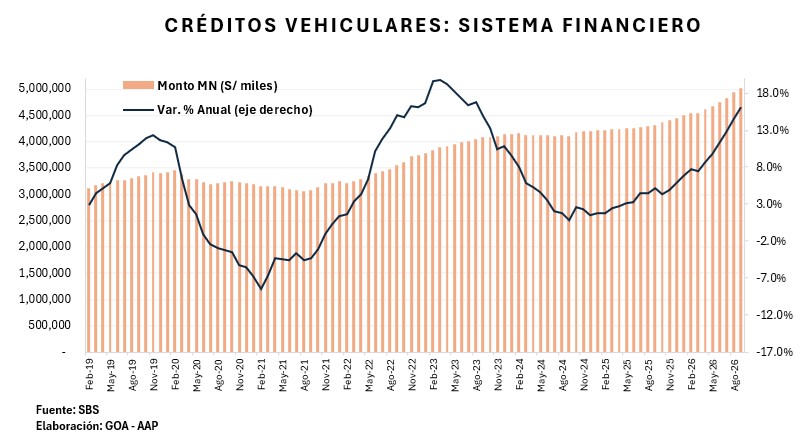
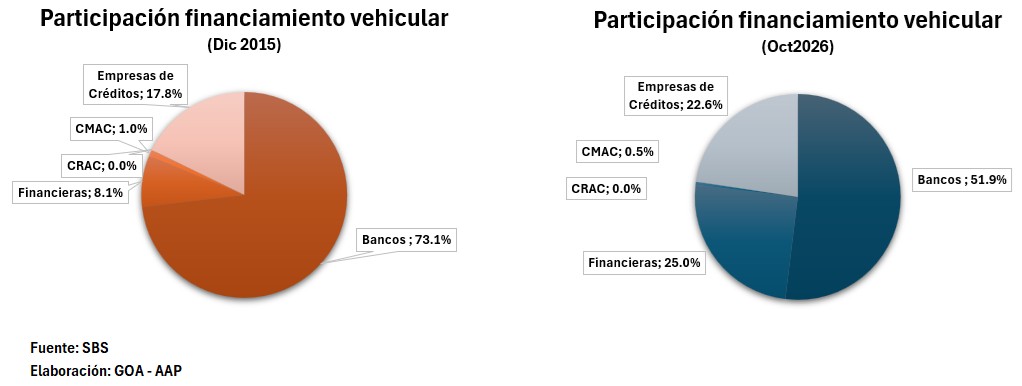
Esta evolución evidencia una mayor diversificación de las entidades que participan en el financiamiento vehicular, con una creciente presencia de instituciones especializadas que ofrecen productos vinculados a la adquisición de vehículos y mantienen una estrecha relación con concesionarios y puntos de venta.
“Estamos viendo una mayor diversificación del financiamiento vehicular, con entidades especializadas que ofrecen productos adaptados a diferentes perfiles de clientes. Esto permite atender necesidades distintas en términos de condiciones, plazos y requisitos de financiamiento”, explicó el representante de la AAP.
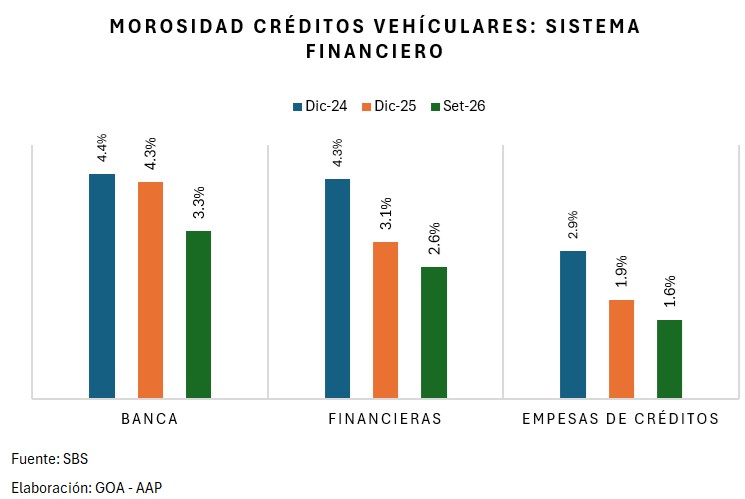
Para Morisaki, esta evolución es consistente con un entorno económico más favorable y constituye una señal positiva sobre el comportamiento de las obligaciones financieras vinculadas a la adquisición de vehículos.
“La reducción de la morosidad en los distintos tipos de entidades financieras es una señal favorable para el mercado de crédito vehicular. Esta evolución es consistente con una mejora en la capacidad de pago de los hogares y con condiciones económicas más favorables”, indicó.
En ese sentido, durante el segundo trimestre de 2026, la economía peruana registró un crecimiento de 2.6%, mientras que la demanda interna aumentó 5.2% y el consumo privado avanzó 3.7%. Por su parte, la inversión privada creció 17.6%.
Estos indicadores, junto con la menor morosidad y la diversificación de las entidades financieras, configuran un escenario favorable para el desarrollo del crédito vehicular, cuyo fortalecimiento puede contribuir progresivamente a la renovación del parque automotor, la seguridad vial y una movilidad con menores emisiones.
Compartir


